«Отдадим инвестору 20%» звучит как готовое решение, пока не выясняется, что стороны по-разному понимают оценку компании. Одни считают долю от стоимости бизнеса до сделки, другие считают её после поступления денег. А через год второй раунд неожиданно уменьшает долю основателя ещё раз.
Мы в GLS Expert начинаем с простой модели структуры капитала: кто владеет компанией сейчас, сколько новых денег поступит именно в бизнес и какой процент получит новый участник. Дальше проверяем, какие решения такая структура позволяет принимать по корпоративным документам.
До денег и после денег
Оценка до инвестиций называется pre-money. Оценка после вложения новых денег называется post-money. При простой сделке без дополнительных прав и корректировок post-money равна pre-money плюс сумма инвестиций.
Допустим, бизнес оценили до сделки в 40 млн рублей, инвестор вносит ещё 10 млн. После сделки расчётная оценка составляет 50 млн, доля инвестора равна 10/50 = 20%. Доля основателя уменьшается со 100% до 80%.
Если же стороны называют 40 млн оценкой после сделки, тот же взнос 10 млн соответствует 25%. Разница в одном слове меняет долю на пять процентных пунктов. Поэтому в предложении инвестору обязательно уточняем, о какой оценке идёт речь.
Что происходит во втором раунде
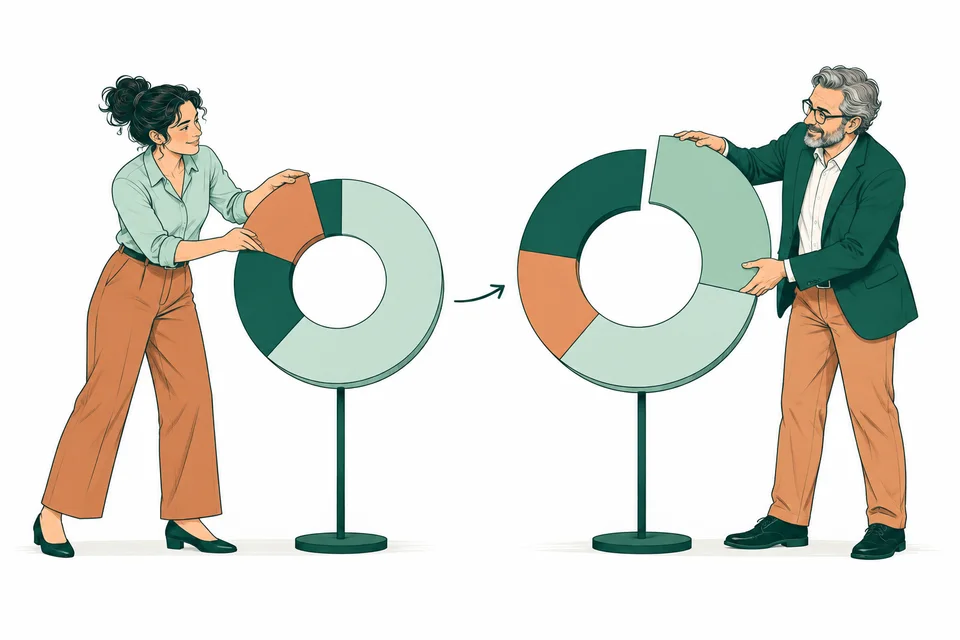
Пусть через год компания привлекает 20 млн рублей при оценке до второго раунда 80 млн. Новый инвестор получает 20% от оценки после сделки 100 млн. Прежние участники сохраняют 80% нового общего капитала, поделённые в прежней пропорции.
| Участник | До первого раунда | После первого раунда | После второго раунда |
|---|---|---|---|
| Основатель | 100% | 80% | 64% |
| Первый инвестор | 0% | 20% | 16% |
| Второй инвестор | 0% | 0% | 20% |
| Всего | 100% | 100% | 100% |
Основатель не «отдаёт ещё 20 процентных пунктов». Его прежние 80% умножаются на 80% и становятся 64%. У первого инвестора 20% превращаются в 16%.
В расчёте не учитываются опционный пул, конвертируемые займы, преимущественные права, особые условия защиты доли и разные классы акций. Если они есть, их включают отдельными строками до согласования сделки.
Почему меньший процент иногда означает большую стоимость
В первой модели 80% от 50 млн составляют 40 млн рублей. После второго раунда 64% от 100 млн составляют 64 млн рублей. Расчётная стоимость доли выросла, хотя её процент снизился.
Но это оценка, использованная для сделки, а не сумма, которую основатель может немедленно снять со счёта. Покупателя на его долю может не быть, условия выхода могут ограничивать продажу, а следующая оценка может оказаться ниже. Поэтому процент и ликвидность доли нужно обсуждать отдельно.
Продажа доли и инвестиции в компанию
Если инвестор покупает часть доли непосредственно у основателя, деньги получает продавец. Если финансирование поступает компании через согласованный корпоративный механизм, деньги можно использовать на её проект. Смешивать эти сделки в одной строке «привлекли 10 млн» опасно для бюджета.
| Сценарий | Куда идут деньги | Что проверить |
|---|---|---|
| Покупка существующей доли | Продавцу | Налоги, условия продажи, согласия и ограничения |
| Вложение в капитал компании | Компании | Корпоративное оформление, новые доли и права |
| Смешанная сделка | Часть продавцу, часть компании | Отдельные суммы и документы по каждому потоку |
Наличие у основателя больше половины капитала не означает, что он сможет единолично решить любой вопрос. Порог голосов, права инвестора и ограничения определяются законом, уставом и условиями сделки.
Что обсуждать до согласования процентов
- Какую сумму компания реально получит после расходов сделки?
- На сколько месяцев работы её хватит и какой результат должен быть достигнут?
- Понадобится ли следующий раунд до выхода на положительный денежный поток?
- Кто несёт будущее размывание от опционов и конвертируемых инструментов?
- Какие права получает инвестор помимо экономической доли?
Мы помогаем связать структуру раунда с финансовой моделью бизнеса и проверить, можно ли часть технологических работ финансировать подходящей господдержкой. Грант не гарантирован и не заменяет инвестиции целиком, но при подтверждённой применимости может изменить размер запроса к инвестору. Обсудить финансирование проекта.
Таблицы и расчёты подготовлены GLS Expert на условных данных. Корпоративную схему и права сторон проверяют по документам конкретной сделки.