Инвестиционный налоговый кредит позволяет организации перенести часть налоговых платежей и затем погасить накопленную сумму с процентами. Он может помочь сохранить деньги на развитие, если компания соответствует установленным основаниям и сможет исполнить график возврата. Само намерение купить оборудование такого права не даёт.
Для предпринимателя первый вопрос звучит так: сколько денег останется в компании сейчас и из каких поступлений мы вернём их позже? Если проект не зарабатывает даже в базовом сценарии, перенос налога лишь отложит дефицит.
Проверка до заявления: есть ли налог, который можно перенести
Для инвестиционного налогового кредита сначала нужен прогноз конкретного налога. Убыточный проект может требовать больших вложений, но иметь мало платежей, за счёт которых накапливается кредит. Лимит в договоре и доступные деньги на покупку оборудования поэтому проверяют отдельно.
Рассмотрим условную компанию: предполагаемый подходящий налог за три периода составляет 600, 800 и 1 000 тыс. рублей. При иллюстративном применении ограничения 50% суммы уменьшения составили бы не более 300, 400 и 500 тыс. — всего 1,2 млн. Это верхняя граница примера при соблюдении остальных условий, а не одобрение кредита. Накопление происходит по платежам. Оборудование за 4 млн, оплачиваемое до первого из них, таким расчётом не профинансировано.
| Проверка | Исходные документы | Что должно быть понятно |
|---|---|---|
| Правовое основание | Описание НИОКР или перевооружения и применимая норма | Почему проект соответствует конкретному основанию |
| Налоговая база | Прогноз, декларации и учётные данные | Какой налог и в каких периодах реально возникает |
| Инвестиционные расходы | Смета, договоры, график поставки | Когда нужно оплачивать проект |
| Возврат | Прогноз поступлений и условия договора | Чем погашать накопленную сумму и проценты |
Сопоставьте сумму потребности с накоплением кредита помесячно. Недостающий источник покажите явно: собственные средства, согласованный заём либо ещё не закрытая потребность. Не записывайте ожидаемое решение налогового органа как уже полученное финансирование.
По окончании проверки у компании должны быть два ответа: подходит ли юридическое основание и помогает ли механизм в нужные даты. Положительный ответ только на один вопрос ещё не делает кредит полезным для проекта.
Кредит, вычет и грант решают разные задачи
| Механизм | Что меняется в финансах проекта | Что проверить |
|---|---|---|
| Инвестиционный налоговый кредит | Срок исполнения части налогового обязательства | Основание, решение, договор, проценты и возврат |
| Инвестиционный налоговый вычет | Расчёт налога при выполнении условий вычета | Подходящие затраты, ограничения и предел использования |
| Грант | Источник оплаты допустимых расходов | Конкурс, собственное участие, результаты и отчётность |
По информации ФНС о предоставлении инвестиционного налогового кредита, механизм применяется к налогу на прибыль, региональным и местным налогам. По действующей статье 66 НК РФ кредит может предоставляться на срок от одного года до десяти лет. На общей странице ФНС сохранилось старое описание срока; для расчёта используйте действующую норму. Конкретный налог, полномочия органа и условия надо проверять до включения кредита в финансовый план.
Сначала основание, затем расчёт
Разберите проект по статьям 66–67 НК РФ и применимым региональным правилам. Для технологической компании предметом проверки могут стать НИОКР, техническое перевооружение, инновационная деятельность. Это направления проверки, а не обещание одобрения любой разработки.
Подготовьте описание работ, расчёт затрат, документы на активы, налоговый прогноз и источник возврата. Отдельно проверьте обстоятельства, препятствующие предоставлению кредита: их перечень раскрывает ФНС в разъяснении об отказах. Нельзя считать заявку одобренной до решения уполномоченного органа.
Пример: ликвидность и экономия различаются
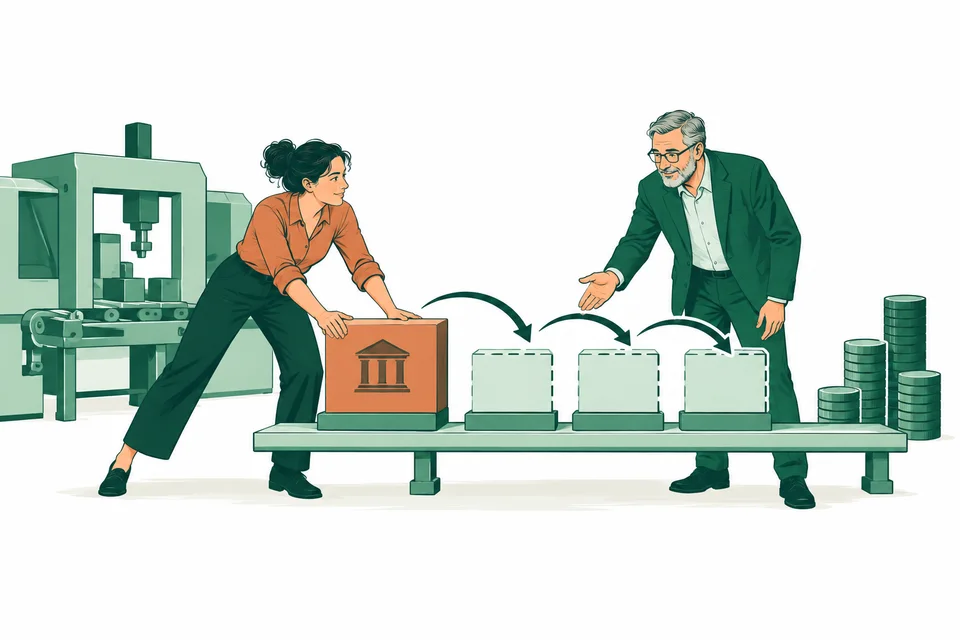
Кредит накапливается через уменьшение налоговых платежей, а не поступает целиком на счёт. Пункт 3 статьи 66 ограничивает уменьшение соответствующих платежей и накопление за налоговый период 50% налога, рассчитанного по общим правилам. При платеже 1 млн рублей это не более 500 тыс. при выполнении остальных условий. Договорный лимит 3 млн не означает наличие 3 млн денег в первый день.
Для отдельной иллюстрации стоимости возьмём уже накопленный остаток 3 млн рублей, который сохраняется неизменным в течение года. Если начисление процентов за этот период по условиям примера составляет 10% годовых на неизменный остаток, цена переноса равна 300 тыс. рублей. Эта ставка иллюстративная, к действующей программе она не относится.
На дату возврата нужны 3,3 млн рублей. Бухгалтерская прибыль 5 млн не доказывает наличие этих денег: покупатели могли получить отсрочку. Поэтому расчёт кредита проверяют по календарю фактических поступлений и платежей. При погашении частями проценты пересчитывают по соответствующим остаткам и правилам договора.
Как принять решение
- Подтвердите конкретное правовое основание и подходящие расходы.
- Сопоставьте налоговые платежи с календарём инвестиций.
- Получите условия кредита и внесите проценты и возврат в модель.
- Проверьте задержку продаж и перенос запуска оборудования.
- Сравните результат с вычетом, займом на развитие и субсидией.
Частая ошибка состоит в том, что кредит целиком записывают в экономию. Также ошибочно рассчитывать возврат из будущего гранта, решение по которому ещё не принято. У каждого источника должны быть свой статус и подтверждающий документ.
В GLS Expert мы начинаем подбор налоговых льгот и мер поддержки с расходов проекта и платёжного календаря. Для первичного разбора полезны регион, налоговый режим, стоимость инвестиций и сроки запуска. По этим данным можно сравнить варианты и понять, какой из них стоит готовить к подаче.
Если выбираете между несколькими механизмами, сопоставьте их с общим разбором налоговых льгот для бизнеса. Сохранённые сегодня деньги и окончательное снижение налога отражайте в расчёте отдельно.